Domain desto-besser.de kaufen?
Wir ziehen mit dem Projekt
desto-besser.de um.
Sind Sie am Kauf der Domain
desto-besser.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain desto-besser.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **


Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
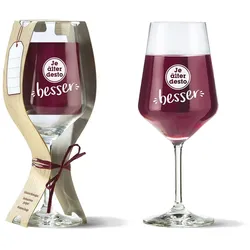
Weinglas ""Je älter desto besser""Weintrinken mit Stil. Mit diesem hochwertigen Weinglas, welches in Deutschland hergestellt wird, kannst Du Deinen Wein in vollen Zügen genießen. Höhe: 22cmDurchmesser: 9cmMaterial: GlasspülmaschinenfestMade in Germany9,71 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
EJ.LIFE 1j4 959 857d, Gute Benutzerfreundlichkeit, Komfortabel Bei Der Aufrechterhaltung Hoher Sicherheit, Große Flexibilität In Der AnwendungMerkmale: 1. Brandneuer Ersatz-Hauptfensterheberschalter. 2. OEM-Teilenummer 1J4 959 857D, direkter Ersatz für das alte oder defekte Teil. 3. Gefertigt nach strengen Qualitätskontrollstandards, verbessertes Design für längere Haltbarkeit. 4. Einfache Installation, keine Modifikationen erforderlich. 5. Passend für Seat B5 Leon Toledo 1999–2006. Spezifikationen: Eigenschaften: Neuer elektrischer Fensterheberschalter (Nachrüstteil). OEM-Teilenummer 1J4 959 857D, direkter Ersatz für das alte oder defekte Teil. Hergestellt nach strengen Qualitätskontrollstandards, verbessertes Design für längere Haltbarkeit. Einfache Installation, keine Modifikation erforderlich. Passend für Seat B5 Leon Toledo 1999–2006. Spezifikationen: Zustand: Neu Material: Kunststoff Farbe: Schwarz Einbauort: Vorne links OEM: 1J4 959 857D Paketgewicht: ca. 105 g Passend für: Seat B5 Leon Toledo 1999–2006 Lieferumfang: 1 * Elektrischer Fensterheberschalter br>Hinweis: 1. Dies ist ein hochwertiges Ersatzteil, kein Originalteil. 2. Bitte vergleichen Sie vor dem Kauf sorgfältig die Teilenummer und prüfen Sie die Spezifikationen, um die Kompatibilität sicherzustellen.33,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EJ.LIFE Langlebiger Klimaanlagenventilator, Optimale Benutzerfreundlichkeit, Hohe Flexibilität Bei Der AnwendungEigenschaften: 1. Aus Kunststoff und Metall gefertigt, langlebig 2. Hochpräzise, hermetisch abgedichtet 3. Klein und leicht 4. Direkter Ersatz für optimale Passform 5. OEM-Nummer: 6441L2 Spezifikationen: Eigenschaften: 1. Aus Kunststoff und Metall gefertigt, langlebig. 2. Hochpräzise, hermetisch abgedichtet. 3. Klein und leicht. 4. Direkter Ersatz für optimale Passform. Spezifikationen: Material: Metall + Kunststoff Farbe: Schwarz und Silber OEM-Nummer: 6441L2 Paketgewicht: 189 g Größe: 10,8 x 5,6 x 4,2 cm / 4,25" x 2,2" x 1,65" Vergleichsnummer: 7701048390, 7701207718 Kompatibilität: Passend für Peugeot 207 2008-2014 Passend für Peugeot 406 2000-2004 Passend für Peugeot 107 Schrägheck 2005-2013 Passend für Peugeot 607 Limousine 2000-2008 Passend für Citroen C2 2003-2009 Passend für Citroen C2 Enterprise 2009-2012 Passend für Citroen C3 2002-2013 (außer 1.1 Bi-Fuel, 1.2 VTI 82, 1.4 VTI, 1.4 VTI 95) Passend für Citroën C3 I 1.1i, 1.4i 2002–2010 Passend für Citroën C3 Pluriel 2003–2010 Passend für Citroën C5 2001–2013 (außer 2.0 16V BioFlex, 2.0 HDi 165) Passend für Citroën C5 I 2003–2004 Passend für Megane Scenic 1997–1999 Passend für Scenic 1999–2009 Passend für Scenic I 1999–2003 (und für weitere Modelle...) Lieferumfang: 1 x Heizlüfterwiderstand Hinweis: 1. Bitte erlauben Sie 1–3 cm Messabweichung aufgrund manueller Messung. Vielen Dank für Ihr Verständnis. 2. Bitte stellen Sie vor dem Kauf sicher, dass die Teilenummern übereinstimmen.37,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **


Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Vahlen, Franz Betriebswirtschaftliche Steuerlehre Band 2: Steuerliche GewinnermittlungStB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des Centrum für Steuern und Finanzen (CSF) an der FernUniversität in Hagen; Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen; StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hochschule Osnabrück, Fakultät für Management, Kultur und Technik. Das neue Lehrbuch basiert auf dem in der 6. Auflage erschienenen, von Dieter Schneeloch verfassten Werk Betriebswirtschaftliche Steuerlehre, Band 1: Besteuerung. Die Neukonzeption vertieft und erweitert die in der Vorauflage enthaltenen Ausführungen zum Thema Steuerbilanzen. Unter dem allgemeiner gefassten Titel Steuerliche Gewinnermittlung fokussiert dieses Lehrbuch die Inhalte: Grundlagen und Arten der steuerlichen Gewinnermittlung Grundzüge der Gewinnermittlung mittels Steuerbilanzen (Bestandsvergleich), bestehend aus den allgemeinen Grundsätzen sowie den Grundzügen der Bilanzierung und der Bewertung Einnahmen-Überschussrechnung und Wechsel der Gewinnermittlungsart Bilanzberichtigung und -änderung, außerbilanzielle Korrekturen, Verstrickung und Entstrickung Besonderheiten bei Personen- und Kapitalgesellschaften Besteuerung von Renten und Raten im betrieblichen Bereich Der inhaltliche Schwerpunkt liegt auf der Gewinnermittlung mittels Steuerbilanzen (Bestandsvergleich). Daneben werden die Charakteristika und Besonderheiten der Einnahmen-Überschussrechnung skizziert. Darüber hinaus befasst sich das Lehrbuch mit einer Vielzahl von Besonderheiten, die für ein umfassendes Verständnis der Materie von großer Bedeutung sind. Für die gute Nachvollziehbarkeit sorgen viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen.11,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Weinglas ""Je älter desto besser""Weintrinken mit Stil. Mit diesem hochwertigen Weinglas, welches in Deutschland hergestellt wird, kannst Du Deinen Wein in vollen Zügen genießen. Höhe: 22cmDurchmesser: 9cmMaterial: GlasspülmaschinenfestMade in Germany9,71 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
EJ.LIFE 1j4 959 857d, Gute Benutzerfreundlichkeit, Komfortabel Bei Der Aufrechterhaltung Hoher Sicherheit, Große Flexibilität In Der AnwendungMerkmale: 1. Brandneuer Ersatz-Hauptfensterheberschalter. 2. OEM-Teilenummer 1J4 959 857D, direkter Ersatz für das alte oder defekte Teil. 3. Gefertigt nach strengen Qualitätskontrollstandards, verbessertes Design für längere Haltbarkeit. 4. Einfache Installation, keine Modifikationen erforderlich. 5. Passend für Seat B5 Leon Toledo 1999–2006. Spezifikationen: Eigenschaften: Neuer elektrischer Fensterheberschalter (Nachrüstteil). OEM-Teilenummer 1J4 959 857D, direkter Ersatz für das alte oder defekte Teil. Hergestellt nach strengen Qualitätskontrollstandards, verbessertes Design für längere Haltbarkeit. Einfache Installation, keine Modifikation erforderlich. Passend für Seat B5 Leon Toledo 1999–2006. Spezifikationen: Zustand: Neu Material: Kunststoff Farbe: Schwarz Einbauort: Vorne links OEM: 1J4 959 857D Paketgewicht: ca. 105 g Passend für: Seat B5 Leon Toledo 1999–2006 Lieferumfang: 1 * Elektrischer Fensterheberschalter br>Hinweis: 1. Dies ist ein hochwertiges Ersatzteil, kein Originalteil. 2. Bitte vergleichen Sie vor dem Kauf sorgfältig die Teilenummer und prüfen Sie die Spezifikationen, um die Kompatibilität sicherzustellen.33,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
EJ.LIFE Langlebiger Klimaanlagenventilator, Optimale Benutzerfreundlichkeit, Hohe Flexibilität Bei Der AnwendungEigenschaften: 1. Aus Kunststoff und Metall gefertigt, langlebig 2. Hochpräzise, hermetisch abgedichtet 3. Klein und leicht 4. Direkter Ersatz für optimale Passform 5. OEM-Nummer: 6441L2 Spezifikationen: Eigenschaften: 1. Aus Kunststoff und Metall gefertigt, langlebig. 2. Hochpräzise, hermetisch abgedichtet. 3. Klein und leicht. 4. Direkter Ersatz für optimale Passform. Spezifikationen: Material: Metall + Kunststoff Farbe: Schwarz und Silber OEM-Nummer: 6441L2 Paketgewicht: 189 g Größe: 10,8 x 5,6 x 4,2 cm / 4,25" x 2,2" x 1,65" Vergleichsnummer: 7701048390, 7701207718 Kompatibilität: Passend für Peugeot 207 2008-2014 Passend für Peugeot 406 2000-2004 Passend für Peugeot 107 Schrägheck 2005-2013 Passend für Peugeot 607 Limousine 2000-2008 Passend für Citroen C2 2003-2009 Passend für Citroen C2 Enterprise 2009-2012 Passend für Citroen C3 2002-2013 (außer 1.1 Bi-Fuel, 1.2 VTI 82, 1.4 VTI, 1.4 VTI 95) Passend für Citroën C3 I 1.1i, 1.4i 2002–2010 Passend für Citroën C3 Pluriel 2003–2010 Passend für Citroën C5 2001–2013 (außer 2.0 16V BioFlex, 2.0 HDi 165) Passend für Citroën C5 I 2003–2004 Passend für Megane Scenic 1997–1999 Passend für Scenic 1999–2009 Passend für Scenic I 1999–2003 (und für weitere Modelle...) Lieferumfang: 1 x Heizlüfterwiderstand Hinweis: 1. Bitte erlauben Sie 1–3 cm Messabweichung aufgrund manueller Messung. Vielen Dank für Ihr Verständnis. 2. Bitte stellen Sie vor dem Kauf sicher, dass die Teilenummern übereinstimmen.37,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ZOTERNEN Kippventil, Hohe Flexibilität, Hohe Effizienz, Schnelle Installation, Ausgezeichnete Qualität Für Den InnenbereichMerkmale: 1. Hergestellt aus hochwertigem Material und präzise CNC-gefertigt, zeichnet es sich durch hohe Qualität und Langlebigkeit aus. 2. Ein hochwertiger Dichtungsring gewährleistet hervorragende Luftdichtheit und verlängert die Lebensdauer. 3. Jedes Ventil kann den Luftstrom in entgegengesetzte Richtungen steuern. 4. Funkenfreier Betrieb, daher ideal für Anwendungen mit hohen Sicherheitsanforderungen. 5. Ultrakompakte Bauweise, benötigt nur wenig Platz in der Maschine. Spezifikationen: Merkmale: Hergestellt aus hochwertigem Material und präzise CNC-gefertigt, zeichnet es sich durch hohe Qualität und Langlebigkeit aus. Ein hochwertiger Dichtungsring gewährleistet hervorragende Luftdichtheit und verlängert die Lebensdauer. Jedes Ventil kann den Luftstrom in entgegengesetzte Richtungen steuern. Funkenfreier Betrieb, daher ideal für Anwendungen mit hohen Sicherheitsanforderungen. Ultrakompakte Größe, benötigt minimalen Platz im Gerät. Spezifikation: Material: Metall; Farbe: Wie abgebildet; Größe: Ca. 5,5 x 3,2 cm; Gewicht: Ca. 151 g; Lieferumfang: 1 x Ventil35,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Linhardt, Achim: Besser bauen, besser wohnenBesser bauen, besser wohnen , Das 100-Ideen-Buch , Lüfterblätter > Motorkühlung , Erscheinungsjahr: 20151005, Autoren: Linhardt, Achim, Seitenzahl/Blattzahl: 192, Abbildungen: Mit 450 Abbildungen, Keyword: bauplanung; buch; bücher; dachbegrünung; diy; einfamilienhaus; grundrissplanung; hausbau; kostensparen; küchenplanung; photovoltaik; renovieren; unterkellerung, Fachschema: Hausbau~Hochbau / Hausbau~Renovierung~Umbau, Fachkategorie: Hausrenovierung und -ausbau, Warengruppe: HC/Innenarchitektur/Design, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 218, Breite: 202, Höhe: 22, Gewicht: 784, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.